
Il mercato dell’auto in Italia resta in territorio positivo anche a luglio 2026, pur rallentando rispetto alla forte accelerazione del mese precedente, quando si era registrato un +10,6%. Secondo i dati UNRAE, le nuove immatricolazioni sono state 123.184, il 3,9% in più rispetto alle 118.561 unità di luglio 2025.
Il bilancio dei primi sette mesi dell’anno raggiunge così 1.060.175 targhe, con una crescita dell’8,9% sulle 973.471 registrate tra gennaio e luglio 2025.
Dopo il +10,6% registrato a giugno, il dato di luglio descrive quindi un mercato meno brillante ma ancora in crescita. La domanda continua a rispondere, mentre resta aperto il tema del rinnovo del parco circolante.
Le ibride rimangono nettamente la tipologia di motore più scelta dagli italiani. A luglio conquistano il 47,5% del mercato, con le mild hybrid al 30,4% e le full hybrid al 17,1%. Nel cumulato gennaio–luglio la quota complessiva delle ibride sale al 49,5%.
Tra le vetture ricaricabili emergono due andamenti differenti. Le auto elettriche pure (BEV) scendono al 5,9%, dopo il picco del 10,1% raggiunto a giugno con il rush finale delle immatricolazioni legate agli incentivi. Il dato resta comunque superiore di un punto percentuale rispetto al 4,9% di luglio 2025.
Le ibride plug-in (PHEV) confermano invece una crescita molto sostenuta: raggiungono il 10,5% del mercato, contro il 7,5% di un anno fa, e rimangono sostanzialmente stabili rispetto al 10,6% di giugno. A spingerle è soprattutto il noleggio a lungo termine, che assorbe il 45% delle PHEV immatricolate nel mese. Nel complesso, BEV e PHEV valgono il 16,4% delle nuove targhe di luglio.
Continuano a perdere terreno le alimentazioni tradizionali. La benzina scende al 19,0% del mercato e il diesel arretra al 6,4%. Il GPL si muove in controtendenza e sale al 10,6%, guadagnando un decimo di punto rispetto a luglio 2025.
| Tipologia motore | Quota luglio 2026 | Quota gen./lug. 2026 | Variazione luglio 2025 |
|---|---|---|---|
| Ibrida totale | 47,5% | 49,5% | +3,0 p.p. |
| di cui Mild Hybrid | 30,4% | — | — |
| di cui Full Hybrid | 17,1% | — | — |
| Plug-in Hybrid PHEV | 10,5% | 9,2% | +3,0 p.p. |
| Elettrico BEV | 5,9% | 8,1% | +1,0 p.p. |
| Benzina | 19,0% | 19,6% | -4,1 p.p. |
| Diesel | 6,4% | 6,8% | -3,1 p.p. |
| GPL | 10,6% | 6,9% | +0,1 p.p. |
* Variazione in punti percentuali rispetto a luglio 2025.
I privati rafforzano il proprio peso: a luglio raggiungono il 57,4% del mercato, guadagnando un punto rispetto allo stesso mese del 2025. Nei primi sette mesi la quota è del 53,3%, in crescita di 1,1 punti. Le autoimmatricolazioni restano sostanzialmente stabili nei volumi e scendono al 14,5% del totale.
Il noleggio a lungo termine arretra al 18,4%, con una flessione particolarmente marcata per le società captive, mentre crescono gli operatori Top. Il noleggio a breve termine prosegue invece la sua corsa e sale al 3,4%, due punti in più rispetto a luglio 2025. Le società chiudono il mese con una quota del 6,3%.
L’analisi per segmento conferma il peso dei suv. Crescono in particolare quelli medi del segmento C, che guadagnano 3,6 punti e raggiungono il 23,5% del mercato. I SUV del segmento B restano la componente più consistente, pur scendendo al 28,3%. Le berline di segmento B salgono al 17,9%, mentre station wagon, monovolume e sportive rappresentano rispettivamente il 2,4%, il 2,5% e lo 0,9% delle immatricolazioni.
Il quadro positivo dei primi sette mesi e una situazione macroeconomica migliore delle attese hanno spinto UNRAE a rivedere al rialzo le previsioni per l’intero 2026. La nuova stima è di 1.610.000 immatricolazioni, contro 1.530.000 indicate a fine aprile: il mercato crescerebbe così del 5,5% sul 2025, recuperando oltre 84.000 unità. Resterebbe comunque un divario di 307.000 vetture rispetto al 2019, pari al 16,0%.
Sul fronte delle misure pubbliche, la piattaforma per gli incentivi destinati ai veicoli commerciali N1 e N2 e agli impianti di retrofit a gas ha esaurito in meno di un’ora i 40 milioni di euro disponibili (qui la news). Il DPCM Automotive non prevede però contributi diretti per l’acquisto di auto elettriche da parte dei privati.
La Fiat Panda continua a dominare la classifica italiana. A luglio è ancora il modello più venduto con 8.460 immatricolazioni, davanti alla Dacia Sandero con 4.785 unità e alla Renault Clio con 3.203. Completano la top five mensile la Fiat Grande Panda, a quota 2.931, e la Citroën C3 con 2.898 targhe.
Nel cumulato gennaio–luglio la Panda raggiunge 71.312 immatricolazioni e conserva un margine molto ampio sulla Jeep Avenger, seconda con 30.371 unità. La Dacia Sandero sale al terzo posto con 26.948 vetture e supera la Fiat Grande Panda, ora quarta a quota 25.996. La Citroën C3 completa le prime cinque posizioni con 23.694 immatricolazioni.
Tra i movimenti più significativi rispetto alla classifica di fine giugno, la Renault Clio entra nella top ten cumulata e sale al nono posto. La Dacia Duster avanza al tredicesimo, mentre Kia Sportage e Audi Q3 entrano nelle prime venti. La Jeep Avenger, ottava nel solo mese di luglio, mantiene saldamente la seconda posizione dall’inizio dell’anno.
| Pos. | Marca | Modello | Gen./lug. 2026 |
|---|---|---|---|
| 1 | Fiat | Panda | 71.312 |
| 2 | Jeep | Avenger | 30.371 |
| 3 | Dacia | Sandero | 26.948 |
| 4 | Fiat | Grande Panda | 25.996 |
| 5 | Citroën | C3 | 23.694 |
| 6 | Leapmotor | T03 | 22.358 |
| 7 | Toyota | Yaris Cross | 21.425 |
| 8 | Toyota | Aygo X | 20.504 |
| 9 | Renault | Clio | 20.433 |
| 10 | Peugeot | 208 | 19.886 |
| 11 | Toyota | Yaris | 18.652 |
| 12 | MG | ZS | 18.346 |
| 13 | Dacia | Duster | 18.055 |
| 14 | Renault | Captur | 17.708 |
| 15 | Volkswagen | T-Roc | 17.480 |
| 16 | Ford | Puma | 15.318 |
| 17 | Volkswagen | T-Cross | 15.291 |
| 18 | BYD | Atto 2 | 14.996 |
| 19 | Kia | Sportage | 14.668 |
| 20 | Audi | Q3 | 14.534 |
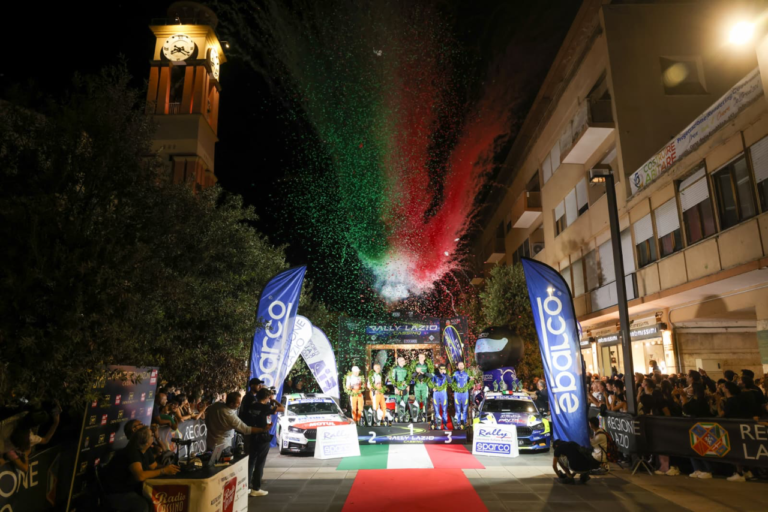
Il pilota sloveno navigato da Andrejka, su Skoda, vince un penultimo atto del tricolore pieno di colpi di scena. Nucita Campione Promozione
Tre veicoli intestati, bollo in scadenza a novembre, auto e moto in famiglia: le risposte ai dubbi più comuni sull’esenzione del 2027



Il Direttore di ACI Radio Pierluigi Bonora fa il punto sul fatto più rilevante della giornata offrendo spunti di riflessione per una corretta informazione.